Avant tout : la sécurité des occupants
Une toiture qui vient de subir des rafales peut encore lâcher des éléments : tuile en équilibre, morceau de faîtage, chapeau de cheminée, gouttière pendante. Le premier geste consiste à délimiter une zone interdite au pied des façades concernées et à éviter les pièces situées juste sous la partie touchée si le plafond se gonfle ou ruisselle. Monter sur une échelle pour jeter un œil, même brièvement, expose à une chute et n’apporte rien que l’on ne puisse voir depuis le sol avec un peu de recul.
Les constats se font donc du jardin, du trottoir d’en face ou d’une fenêtre d’étage qui donne sur le versant, et à l’intérieur depuis les pièces sûres. Notez l’heure à laquelle l’eau est apparue, les endroits concernés et l’évolution des traces. Des photos prises à plusieurs moments montrent comment les dégâts s’étendent, ce qui aide l’assureur à comprendre la chronologie. Si une partie de la maison menace de s’effondrer ou si un câble électrique est à terre, les secours passent avant toute demande de travaux.
Une protection provisoire, pas une réparation
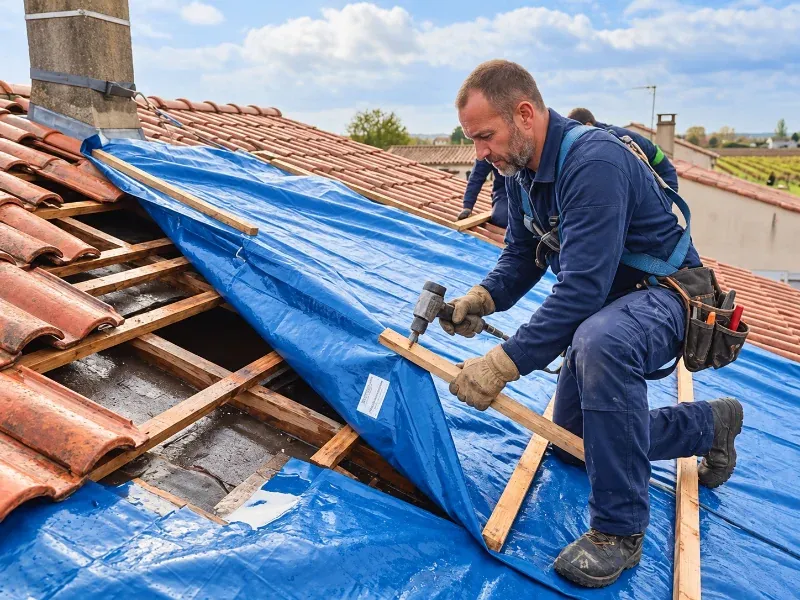
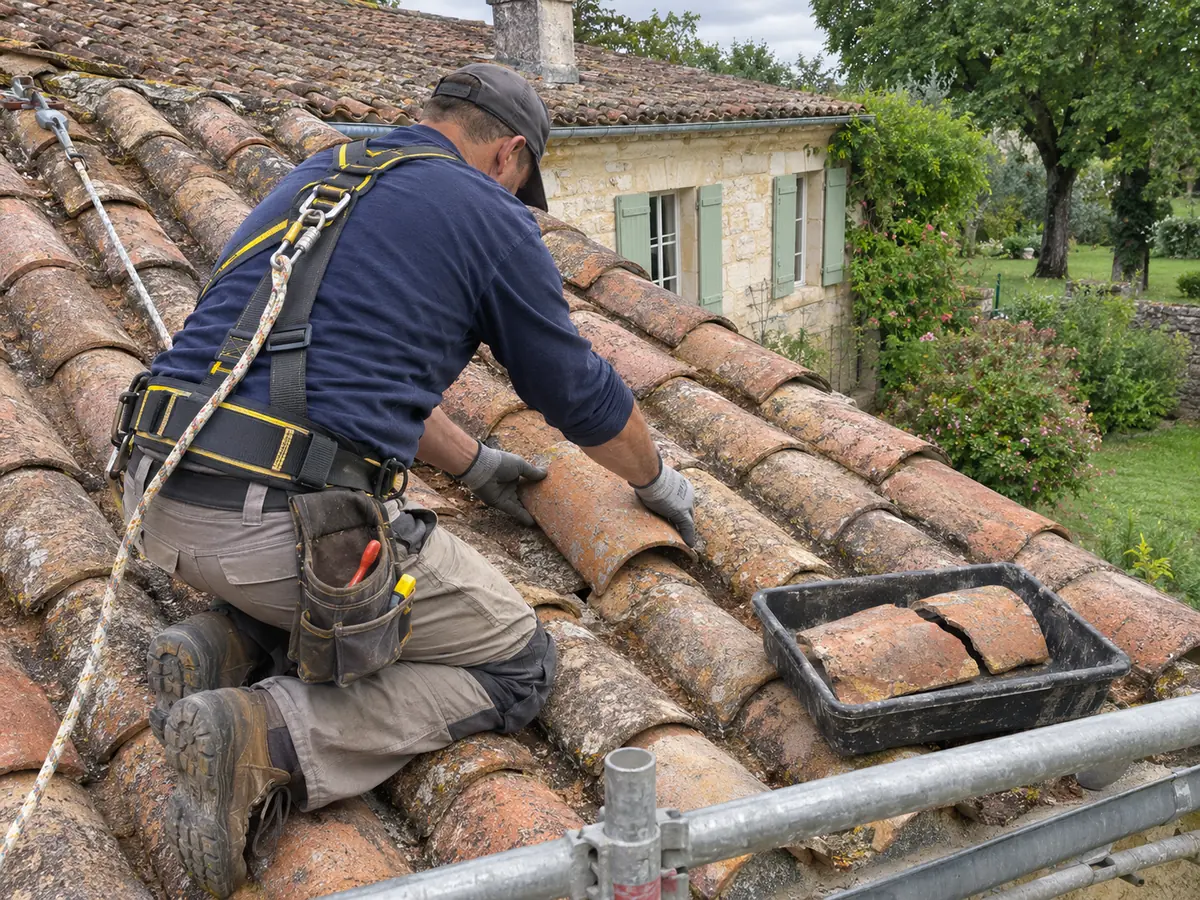
La bâche vise un seul objectif : empêcher l’eau d’entrer jusqu’à ce que la toiture soit remise en état. Le professionnel l’adapte à ce qu’il trouve sur place, en la fixant ou en la lestant de manière à ne pas arracher d’autres tuiles, et peut décider de reporter la pose si le vent reste trop fort pour travailler en sécurité. Il arrive aussi qu’il remette simplement en place quelques éléments déplacés, quand le support est intact et que cela suffit à refermer la couverture.
Ce geste conservatoire ne dit rien de l’état réel des liteaux, de l’écran ou des bois situés sous la zone ouverte. Une fois le temps calmé, un examen complet établit ce qui doit être remplacé et ce qui peut être conservé. Méfiez-vous d’une proposition qui enchaîne bâchage et réfection complète dans la même visite, sans constat détaillé ni document écrit. La remise en état se décide à froid, devis en main, après échange avec votre assureur sur les travaux qu’il accepte de prendre en charge.
Choisir l’intervenant et préparer le dossier d’assurance
Après un épisode de vent, les sollicitations se multiplient : appels, prospectus aux allures officielles, visites spontanées. Les services de contrôle de la consommation recommandent de ne pas céder à l’urgence, de comparer plusieurs devis et de privilégier des contacts recommandés par vos proches ou par votre assureur plutôt qu’un numéro trouvé au hasard. Conservez les pièces remplacées ou présentées comme défectueuses : elles permettent de vérifier, plus tard, la réalité des travaux facturés.
Côté assurance, déclarez le sinistre en respectant les conditions prévues par votre contrat, en joignant vos photos, la description des dégâts intérieurs et extérieurs, puis la facture de la bâche. Relisez votre contrat pour savoir quels travaux sont couverts et sous quelles conditions, et demandez l’accord de l’assureur avant d’engager la réparation proprement dite. En cas de désaccord avec un professionnel, la plateforme publique SignalConso permet de signaler la difficulté et de rechercher une solution amiable.